Acheter un club en faisant supporter le coût de son acquisition à sa nouvelle entité acquise : la mécanique peut séduire un investisseur mais fragiliser durablement une institution sportive. De plus en plus de ligues cherchent à fortement encadrer – voire à prohiber – les montages LBO lors des opérations de rachat de club. Eclairage.
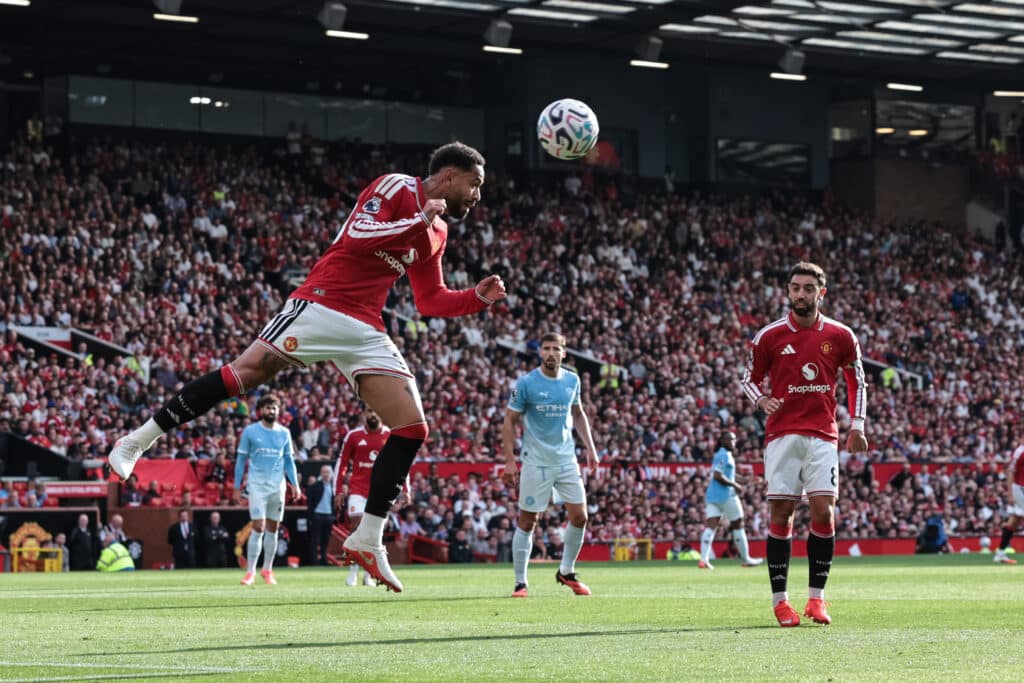
Matheus Cunha lors du choc opposant Manchester United à Manchester City en Premier League. Photo : SUSA – Icon Sport
Le leveraged buyout (LBO), ou rachat avec effet de levier, repose sur une idée simple : mobiliser de la dette pour limiter les capitaux engagés par l’acquéreur. Généralement portée par une holding, cette dette est remboursée grâce aux ressources dégagées par l’entreprise acquise, notamment sous forme de dividendes. L’opération suppose surtout une capacité suffisamment régulière à produire de la trésorerie.
« Quatre caractéristiques cumulatives définissent une opération de LBO : une structure de financement à levier dominant ; une société ad hoc dédiée à l’acquisition ; des flux de trésorerie stables de la cible pour rembourser la dette ; et un horizon de revente défini, généralement entre quatre et sept ans » nous explique Me Thierry Aballéa, Avocat Associé au sein du cabinet EwenLaw.
Or, certaines conditions s’accordent difficilement avec l’économie du football. « Le danger fondamental est la volatilité des revenus sportifs. Contrairement à une entreprise industrielle, un club ne génère pas de flux prévisibles » poursuit Me Thierry Aballéa. Une relégation, une absence de qualification européenne ou des ventes de joueurs inférieures aux prévisions peuvent bouleverser un budget. Les salaires et les échéances financières, eux, ne diminuent pas nécessairement au même rythme. « La dette d’acquisition peut alors devenir insoutenable du jour au lendemain » prévient l’avocat.
À cette fragilité s’ajoute un conflit d’allocation des ressources. La trésorerie consacrée au remboursement du rachat ne finance ni le recrutement, ni la formation, ni les infrastructures. Réduire l’investissement sportif peut ensuite dégrader les performances et les recettes. Le levier financier risque ainsi d’alimenter un cercle vicieux, particulièrement dangereux lorsque le plan d’affaires repose sur une progression sportive continue.
Liverpool en a fait l’amère expérience sous Tom Hicks et George Gillett, propriétaires des Reds entre 2007 et 2010. Lors de la reprise du club par New England Sports Ventures en 2010, devenu depuis Fenway Sports Group, son nouvel actionnaire précise avoir remboursé 200 millions de livres de dettes d’acquisition héritées des précédents propriétaires. « La crise financière mondiale a failli emporter l’institution » confirme Me Thierry Aballéa.
La Premier League a fortement durci son règlement